Редакция Интелектуално
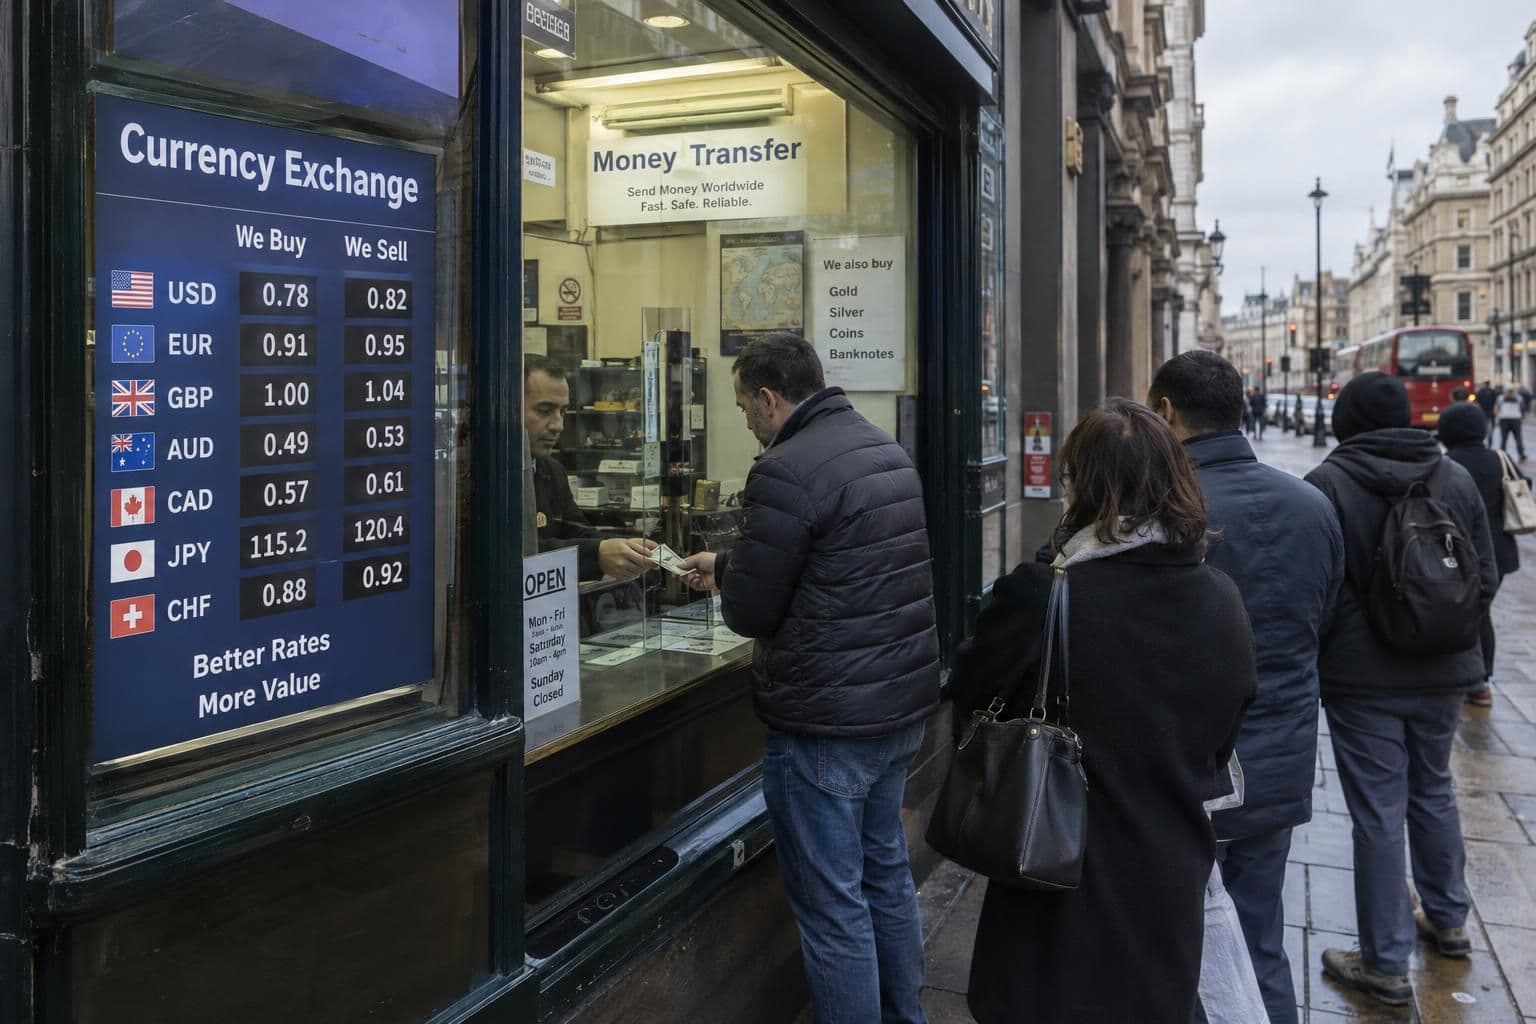
Представете си, че изпращате пари на роднина в чужбина. Според доклад на Световната банка за третото тримесечие на 2025 г. средната цена на международен паричен превод е 6,36% от изпратената сума, а при банките тя стига до 14,99%. Точно тази скъпа и бавна система кара все повече институции и компании да тестват блокчейн технологията. Тя стои зад Bitcoin, но има много по-широко приложение от криптовалутите.
Какво е блокчейн, обяснено за 60 секунди
Най-лесно е да си представите блокчейн като обща счетоводна книга, която не се пази в една-единствена каса, а едновременно в хиляди копия при различни участници. Всеки нов запис се добавя само ако участниците се съгласят по общи правила, а записите са свързани така, че подмяната на по-стар запис веднага проличава. Според Националния институт по стандарти и технологии на САЩ (NIST) именно това прави регистъра труден за подправяне, а не буквално невъзможен за промяна, както често се твърди в рекламни текстове.
Bitcoin е само едно приложение на тази идея, система за цифрова валута, изградена върху блокчейн. Самата технология обаче може да пази съвсем различни видове информация: документи, договори, вериги на доставка. Затова все по-често се прави разлика между въпросите „какво е Bitcoin“ и „какво може блокчейн“.
Пет области, в които блокчейн вече се изпробва
Банката за международни разплащания (BIS) описва как финансови и физически активи, включително недвижими имоти, могат да бъдат представени като цифрови токени върху блокчейн. Идеята е сделка или прехвърляне на дял да се случва автоматично чрез правила, заложени в кода, вместо чрез поредица от хартиени документи. BIS обаче подчертава, че този процес, наречен токенизация, засега е с малък мащаб, а ползи като по-ниски разходи и по-бърз достъп все още не са напълно доказани. Важно уточнение: токен, който представя апартамент, не замества нотариалния акт. Собствеността продължава да зависи от закона и от официалния регистър.
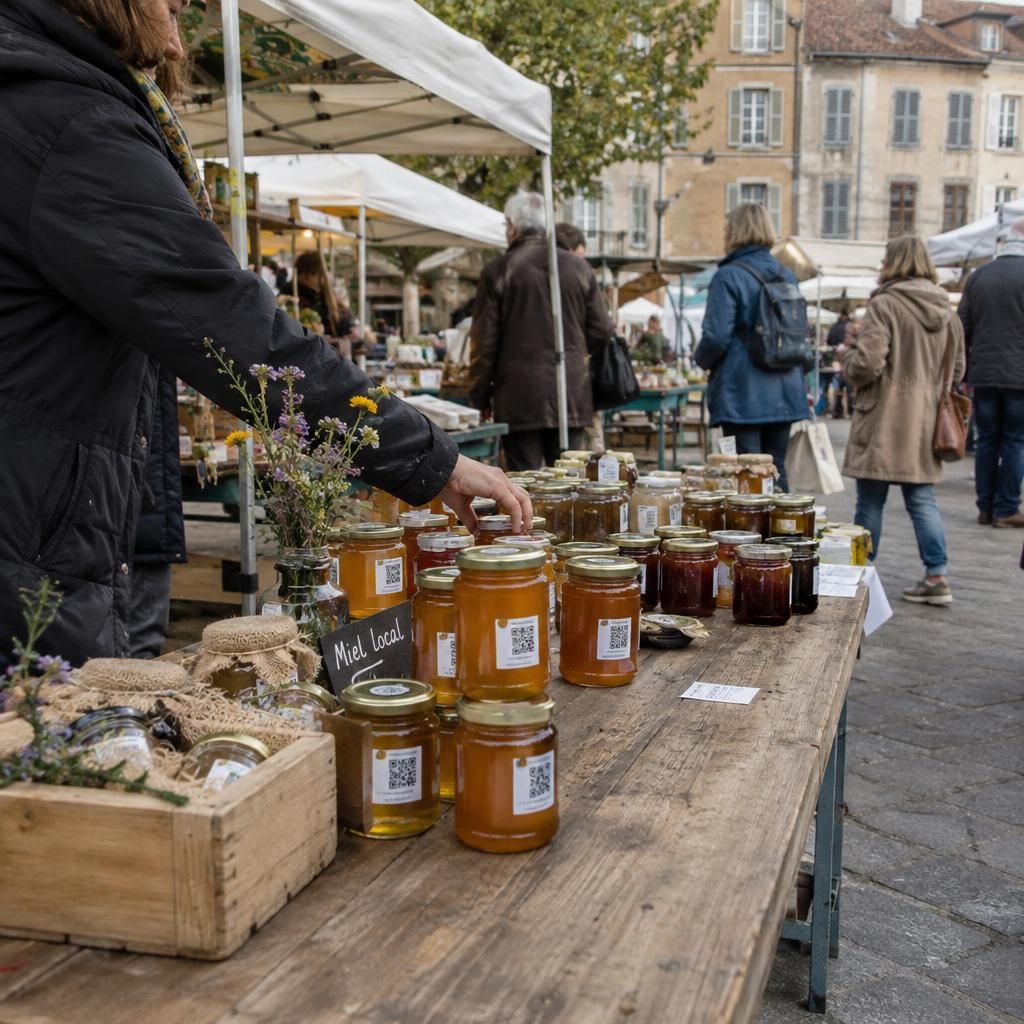
В хранителната индустрия европейският проект WATSON, финансиран по програма „Хоризонт Европа“ и включващ и България, изгражда платформа, в която всеки участник по веригата, от фермер до търговец, вписва данни за произхода на продукта. Информацията идва не само от хората, а и от сензори и дори ДНК тестове, което затруднява фалшифицирането. Технологията обаче пази само историята на вече въведените данни. Тя не може сама да провери дали първоначалната информация е вярна.
 Генерирано с AI
Най-конкретният европейски пример засега е при документите. Европейската комисия изгражда обща инфраструктура, наречена European Blockchain Services Infrastructure (EBSI), в която България участва като държава членка на ЕС. Сред предвидените приложения са проверими дипломи и цифрова самоличност. Това означава, че гражданин може да покаже цифрово удостоверение за образование, без работодателят да звъни в университета за проверка. Системата обаче се изгражда постепенно и все още не обхваща всички документи в съюза.
Най-новата и засега най-неизпробвана посока са плащанията между самите цифрови системи. През май 2025 г. Coinbase пусна протокол, наречен x402. Според компанията той позволява на приложения и дори на AI агенти да плащат автоматично малки суми в стейбълкойни за достъп до данни или услуги в интернет. Това е визия и продукт на една-единствена компания, а не доказан стандарт, но показва накъде гледат част от разработчиците: към свят, в който софтуер плаща на софтуер, без човек да натиска бутона всеки път.
Защо технологията още не е навсякъде
Ако блокчейн звучи толкова обещаващо, логичният въпрос е защо не управлява вече всичко. BIS посочва конкретни рискове: грешки в автоматизирания код, зависимост от външни доставчици на данни и фактът, че веднъж записаната грешна информация е трудна за поправяне именно заради устойчивостта на системата срещу подмяна. Когато една-единствена институция, като банка или министерство, вече е доверен администратор на дадена система, обикновената база данни често е по-проста, по-евтина и по-подходяща от блокчейн. Технологията има най-голям смисъл, когато няколко независими страни трябва да споделят обща, проверима история, без нито една от тях да контролира еднолично записите.
Затова е рано да се каже дали след десет години ще плащаме сметки, ще пазаруваме мед с проследим произход или ще показваме дипломи през услуги, изградени върху блокчейн, без изобщо да забелязваме думата зад тях. Днес също рядко мислим за протоколите зад банковото приложение. Остава отворен въпросът, който вълнува и самите изследователи: дали най-голямото постижение на тази технология ще се окаже създаването на нови пари, или тихото изграждане на инфраструктура, която ползваме всеки ден, без да се замисляме за нея.